決済手数料が0.1%低い。それだけで決めると、入金の遅さやレジ締めの手間で、かえって負担が増えることがあります。
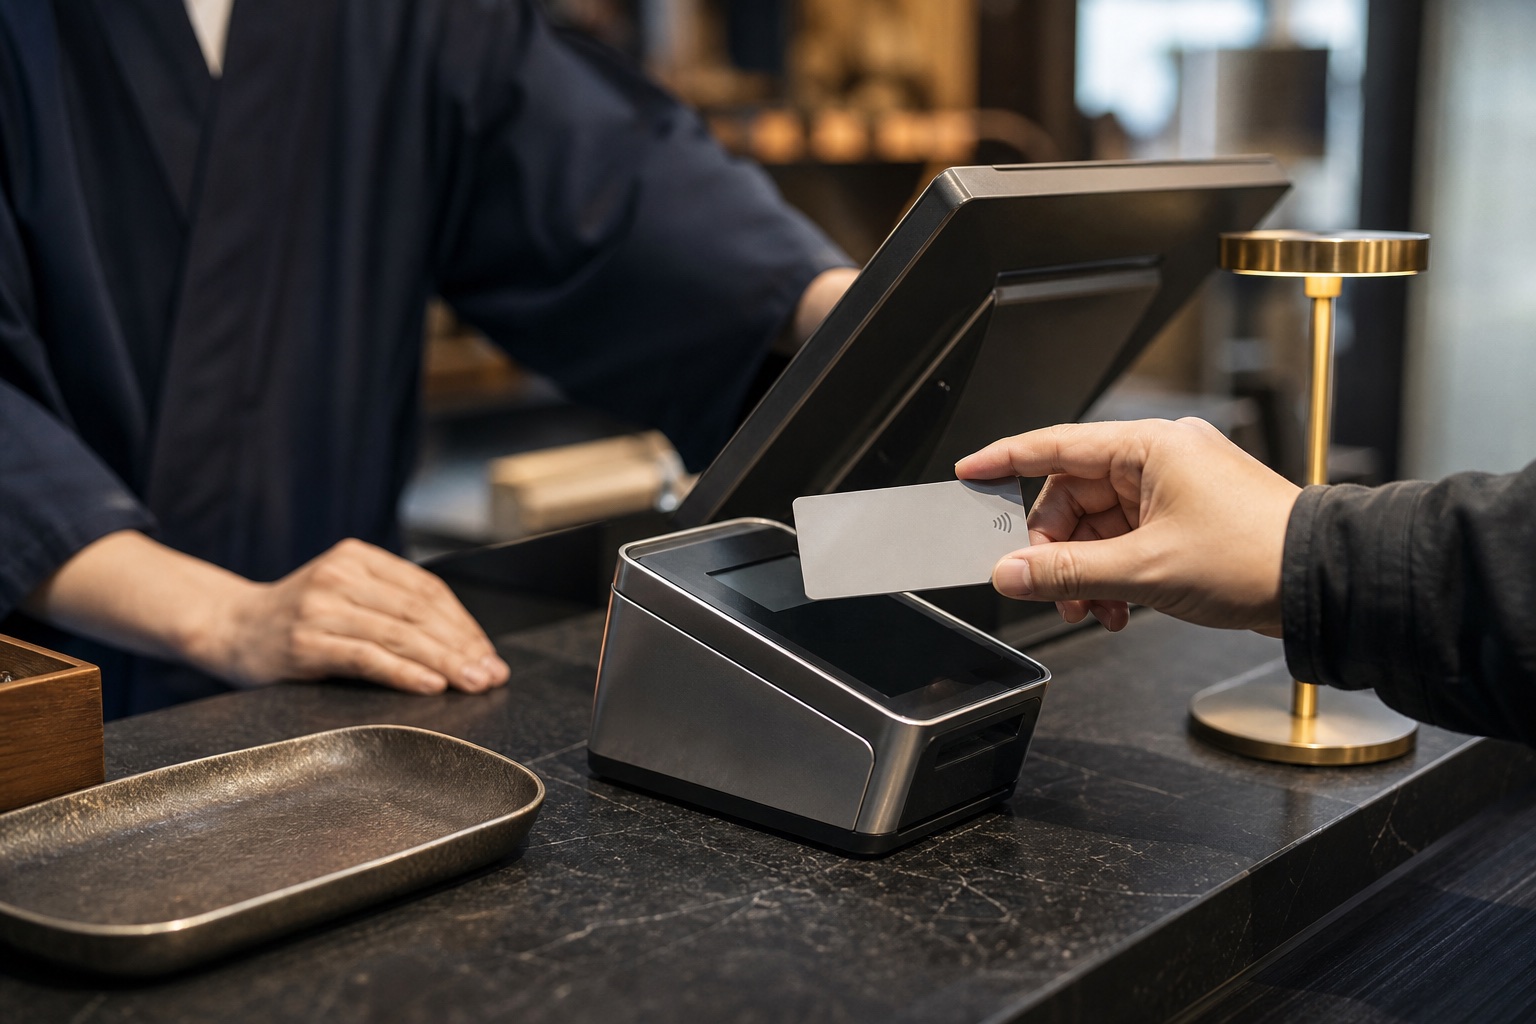
経済産業省によると、2025年の国内キャッシュレス決済比率は58.0%、決済額は162.7兆円でした。内訳ではクレジットカードが最も大きく、コード決済もキャッシュレス決済額の10.2%を占めています。お客様が使いたい支払い方法は広がり、店舗側には「何を、どこまで導入するか」という判断が必要です。
比較したいのは、手数料を含む「総コスト」
端末代が0円でも、月額利用料、通信費、レシート紙、振込手数料、解約時の費用が発生する場合があります。契約期間中の総額を出し、想定売上に対する負担を比べましょう。キャンペーン価格は、終了後の通常料金まで確認します。
入金サイクルは、資金繰りに直結する
毎月の売上が同じでも、翌日入金と月2回入金では、家賃や仕入れを支払うタイミングの余裕が変わります。指定口座なら振込手数料が無料、他行なら有料ということもあります。開業直後や仕入れの多い業態では、料率差より入金の早さが安心につながるケースもあります。
レジ締めまで含めて考える
決済端末とPOSレジが連携していないと、会計金額を端末へもう一度入力する作業が発生します。入力間違いの確認や、売上集計の突き合わせも必要です。連携できれば、会計から売上分析までの流れを短くできる可能性があります。
- 自店のお客様が使う決済ブランドに対応しているか
- 入金日と振込手数料はどうなっているか
- POS・会計ソフト・予約システムと連携できるか
- 通信障害時や端末故障時の対応はあるか
- 最低利用期間、違約金、端末返却条件は何か
支払い方法を増やしすぎない判断もある
すべての決済へ対応する必要はありません。客層、客単価、会計回数を見て、利用が見込める方法から始めます。導入後は3か月ごとに決済比率と費用を確認し、使われていないサービスを整理する。導入時より、運用後の見直しが大切です。
おすすめは「手数料・入金・連携・契約」の4列で比較表をつくること。
数字と運用を同じ表に置くと、自店に合う端末が見えやすくなります。
数字と運用を同じ表に置くと、自店に合う端末が見えやすくなります。
店舗の運用から、ちょうどいい構成を選ぶ
アセンシアでは、特定の端末を先に勧めるのではなく、レジ、予約、通信環境、経理の流れまで伺って整理します。すでに端末を使っている店舗の見直しもご相談いただけます。